Domain drahtlehre.de kaufen?
Wir ziehen mit dem Projekt
drahtlehre.de um.
Sind Sie am Kauf der Domain
drahtlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drahtlehre.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
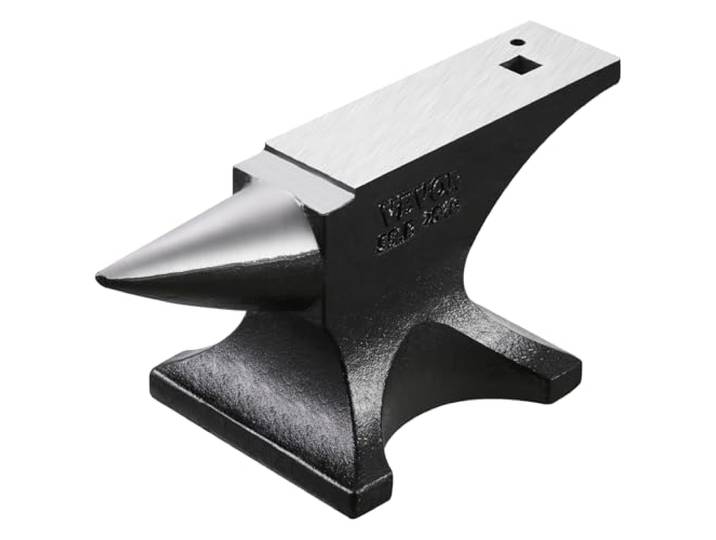
VEVOR Einzelhornamboss Amboss aus Gussstahl 25 kg runder Hornamboss mit hoher Härte & großer Arbeitsplatte & stabiler Basis, Metallbearbeitungswerkzeug zum Biegen Formen und Verdrehen von Metall<p>Der <strong>VEVOR Einzelhornamboss</strong> aus <strong>Gussstahl</strong> ist ein unverzichtbares Werkzeug für alle, die sich mit der <strong>Metallbearbeitung</strong> beschäftigen. Mit einem Gewicht von 25 kg bietet dieser runde Hornamboss eine stabile und robuste Basis, die für eine Vielzahl von Schmiedearbeiten geeignet ist. Die großzügige Arbeitsfläche von 15,9 x 3,2 Zoll (403 x 81 mm) ermöglicht präzises Biegen, Formen und Verdrehen von Metall.</p><p>Dank der speziellen Wärmebehandlung bei 800 °C erreicht der Amboss eine Härte von 50 HRC, was seine <strong>Schlagfestigkeit</strong> und <strong>Korrosionsbeständigkeit</strong> erheblich verbessert. Die Rückprallrate von über 70 % sorgt dafür, dass das Metallmaterial nach jedem Schlag schnell in seine ursprüngliche Form zurückkehrt, was die Effizienz beim Schmieden deutlich steigert. So minimierst du die Notwendigkeit wiederholter Verarbeitungen und kannst deine Projekte schneller umsetzen.</p><p>Das durchdachte Design des runden Hornambosses umfasst einen speziellen Schneidtisch, der Dellenbildung in anderen Bereichen verhindert. Die dicke Basis reduziert Bewegungen und Verformungen während der Verarbeitung, was die Gesamtstabilität erhöht. Zudem sind die präzise gefertigten Funktionslöcher, wie das Pritchel- und Hardy-Loch, ideal für verschiedene Anwendungen, von Biegen bis Stanzen.</p><p>Dieser Amboss ist nicht nur für erfahrene Schmiede geeignet, sondern auch eine hervorragende Wahl für <strong>Schmiedeanfänger</strong> und Bastler. Seine hohe Zuverlässigkeit und Tragbarkeit machen ihn perfekt für kleine bis mittelgroße Projekte, sodass du deine kreativen Ideen problemlos umsetzen kannst.</p>96,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
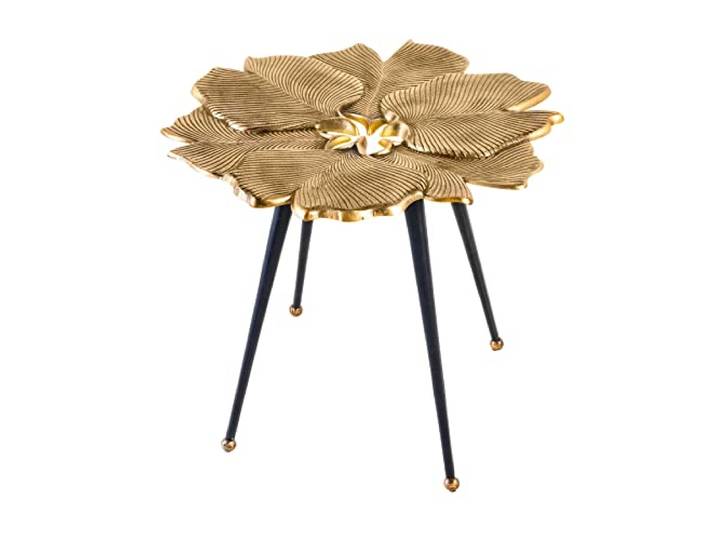
Beistelltisch GINKGO LEAFS - 60cm - Metall - gold Handmade handgefertigt Couchtisch, stabile Konstruktion, Blatt-Design, Eyecatcher, Handarbeit<p>Der <strong>dekortative Beistelltisch Ginkgo Leafs</strong> von Riess Ambiente ist ein wahres Kunstwerk, das deinem Wohnraum einen Hauch von Eleganz verleiht. Mit einem Durchmesser von <strong>55 cm</strong> und einem filigranen Design, das von der Form der Ginkgo-Blätter inspiriert ist, zieht dieser Tisch alle Blicke auf sich. Hergestellt aus hochwertigem <strong>Metall</strong> und in aufwändiger <strong>Handarbeit</strong> gefertigt, vereint er Funktionalität und Ästhetik auf perfekte Weise.</p><p>Die Tischplatte des Beistelltisches besteht aus sechs kunstvoll gestalteten Ginkgo-Blättern, die harmonisch miteinander verbunden sind. Diese einzigartige Form sorgt nicht nur für einen besonderen Blickfang, sondern bringt auch die Schönheit der Natur in dein Zuhause. Der Tisch eignet sich ideal für das <strong>Wohnzimmer</strong>, den <strong>Flur</strong> oder den <strong>Schlafbereich</strong> und lässt sich wunderbar mit weiteren goldenen Wohnaccessoires kombinieren.</p><p>In einem strahlenden <strong>Gold</strong> gehalten, fügt sich der Beistelltisch nahtlos in verschiedene Einrichtungsstile ein und setzt stilvolle Akzente. Ob als Ablagefläche für Bücher, Pflanzen oder Dekorationen – dieser Tisch ist nicht nur praktisch, sondern auch ein echter Hingucker. Verleihe deinem Raum mit dem Ginkgo Leafs Beistelltisch eine besondere Note und genieße die bewundernden Blicke deiner Gäste.</p>119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technische Mathematik Metall, Taschenbuch von Hermann Brauchle,Frank Seyfried,Markus Strobel, Verlag Handwerk und TechnikTechnische Mathematik Metall, Taschenbuch Von Hermann Brauchle,frank Seyfried,markus Strobel, Verlag Handwerk Und Technik, Seitenanzahl: 16826,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
VEVOR Einzelhornamboss Amboss aus Gussstahl 25 kg runder Hornamboss mit hoher Härte & großer Arbeitsplatte & stabiler Basis, Metallbearbeitungswerkzeug zum Biegen Formen und Verdrehen von Metall<p>Der <strong>VEVOR Einzelhornamboss</strong> aus <strong>Gussstahl</strong> ist ein unverzichtbares Werkzeug für alle, die sich mit der <strong>Metallbearbeitung</strong> beschäftigen. Mit einem Gewicht von 25 kg bietet dieser runde Hornamboss eine stabile und robuste Basis, die für eine Vielzahl von Schmiedearbeiten geeignet ist. Die großzügige Arbeitsfläche von 15,9 x 3,2 Zoll (403 x 81 mm) ermöglicht präzises Biegen, Formen und Verdrehen von Metall.</p><p>Dank der speziellen Wärmebehandlung bei 800 °C erreicht der Amboss eine Härte von 50 HRC, was seine <strong>Schlagfestigkeit</strong> und <strong>Korrosionsbeständigkeit</strong> erheblich verbessert. Die Rückprallrate von über 70 % sorgt dafür, dass das Metallmaterial nach jedem Schlag schnell in seine ursprüngliche Form zurückkehrt, was die Effizienz beim Schmieden deutlich steigert. So minimierst du die Notwendigkeit wiederholter Verarbeitungen und kannst deine Projekte schneller umsetzen.</p><p>Das durchdachte Design des runden Hornambosses umfasst einen speziellen Schneidtisch, der Dellenbildung in anderen Bereichen verhindert. Die dicke Basis reduziert Bewegungen und Verformungen während der Verarbeitung, was die Gesamtstabilität erhöht. Zudem sind die präzise gefertigten Funktionslöcher, wie das Pritchel- und Hardy-Loch, ideal für verschiedene Anwendungen, von Biegen bis Stanzen.</p><p>Dieser Amboss ist nicht nur für erfahrene Schmiede geeignet, sondern auch eine hervorragende Wahl für <strong>Schmiedeanfänger</strong> und Bastler. Seine hohe Zuverlässigkeit und Tragbarkeit machen ihn perfekt für kleine bis mittelgroße Projekte, sodass du deine kreativen Ideen problemlos umsetzen kannst.</p>96,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Massivholzhocker aus recyceltem Holz, Zylindrischer Hocker Vintage Handarbeit, Holzstruktur, stabile Konstruktion, umweltfreundliches DesignMassivholzhocker aus recyceltem Holz, Zylindrischer Hocker Vintage Handarbeit, Holzstruktur, stabile Konstruktion, umweltfreundliches Design. Die robuste Konstruktion aus recyceltem Massivholz garantiert Stabilität und Langlebigkeit für Jahre, während die dicken Holzteile für einen sicheren und bequemen Sitz im täglichen Gebrauch sorgt. Jeder Zylinderhocker ist einzigartig durch seine Maserung und Nagelspuren, die die Geschichte des Holzes erzählen und dem Möbelstück einen unverwechselbaren Vintage-Charakter verleihen. Die handgefertigte Fertigung umfasst eine sorgfältige Bindung, Polieren, Malen und Wachsen, was den exotischen Stil und die Liebe zum Detail in jedem Element des Produktionsprozesses unterstreicht. Recyclinghölzer wie Text, Akazie, Mango oder Saal zeichnen sich durch ihre vielfältige Farb- und Strukturvielfalt aus, wodurch das Möbelstück auch umweltbewusste Akzente in Ihre Wohnräume setzt. Dieser vielseitige Hocker eignet sich hervorragend als zusätzliche Sitzgelegenheit im Wohnzimmer, Schlafzimmer oder Flur und unterstreicht die Liebe des Besitzers zum Umwelt- und Ressourcenschonen. Farbe:Bronze190,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.